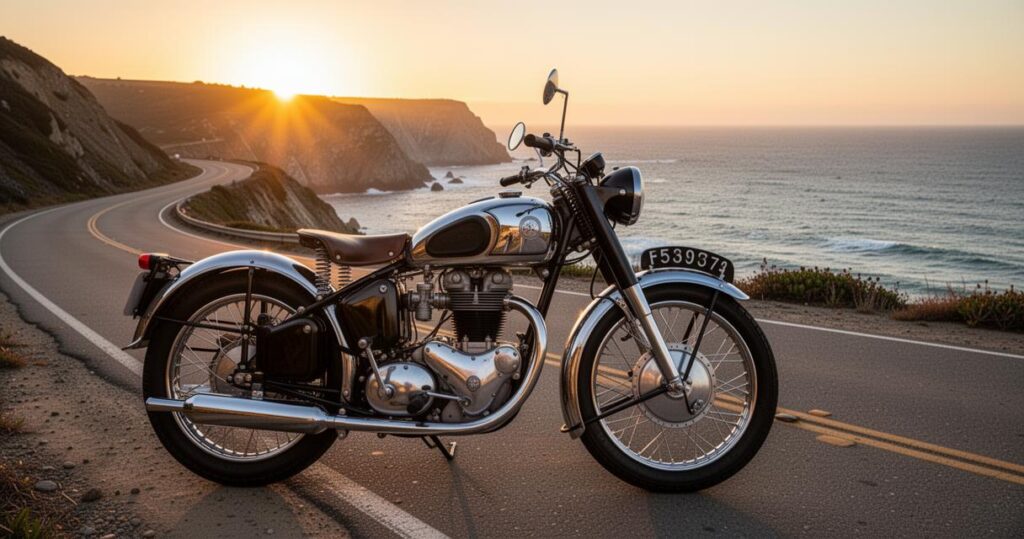
Posséder une moto ancienne, c’est bien plus qu’un simple loisir mécanique : c’est entretenir un patrimoine roulant qui mérite une protection à la hauteur de sa valeur et de son histoire. Pourtant, assurer un deux-roues d’époque ne se fait pas de la même manière qu’assurer une moto récente. Les contrats d’assurance moto de collection obéissent à des règles spécifiques, adaptées à l’usage particulier de ces véhicules anciens et à leurs caractéristiques uniques.
À retenir
- Une moto est généralement considérée comme une machine de collection si elle a plus de 30 ans, n’est plus produite et a conservé ses caractéristiques d’origine.
- L’assurance moto de collection impose des restrictions d’usage strictes, limitant souvent le véhicule à une utilisation de loisir avec un kilométrage annuel plafonné.
- Les conditions d’accès dépendent souvent de l’âge du conducteur et de son ancienneté de permis, les assureurs privilégiant les profils jugés plus expérimentés et prudents.
- Au-delà de la responsabilité civile obligatoire, il est recommandé de souscrire une assurance tous risques incluant la protection corporelle du pilote et une couverture contre le vol ou l’incendie.
- L’indemnisation des sinistres se base souvent sur la valeur réelle ou la cote officielle du véhicule, rendant cruciale une évaluation précise de sa valeur.
- Une assistance spécifique est indispensable pour les motos anciennes afin d’assurer un dépannage adapté, compte tenu de la rareté des pièces et de la complexité technique de ces machines.
- La comparaison approfondie des devis et des services d’assistance permet d’optimiser le rapport entre le coût de la prime et la qualité de la couverture pour protéger durablement son patrimoine.
Les critères spécifiques d’un contrat d’assurance pour 2 roues anciens
Les conditions liées à la carte grise et à l’âge du véhicule
Pour être considérée comme une moto de collection, une machine doit généralement avoir plus de 30 ans, ne plus être fabriquée et avoir conservé ses caractéristiques d’origine. Cette définition conditionne l’accès aux formules d’assurance spécifiques réservées aux véhicules de collection, qui diffèrent sensiblement des contrats classiques. La mention « véhicule de collection » sur la carte grise n’est pas toujours obligatoire pour souscrire ce type d’assurance, mais certains assureurs peuvent l’exiger ou la recommander pour bénéficier de tarifs adaptés. Il est possible d’effectuer une demande auprès des organismes compétents si la moto n’est plus commercialisée, afin d’obtenir ce certificat d’immatriculation au statut collection. À noter qu’une moto récente peut également être considérée comme de collection si son modèle est rare, ce qui ouvre la porte à ces formules avantageuses même pour des machines moins anciennes.
L’importance de l’usage du conducteur pour ajuster la formule
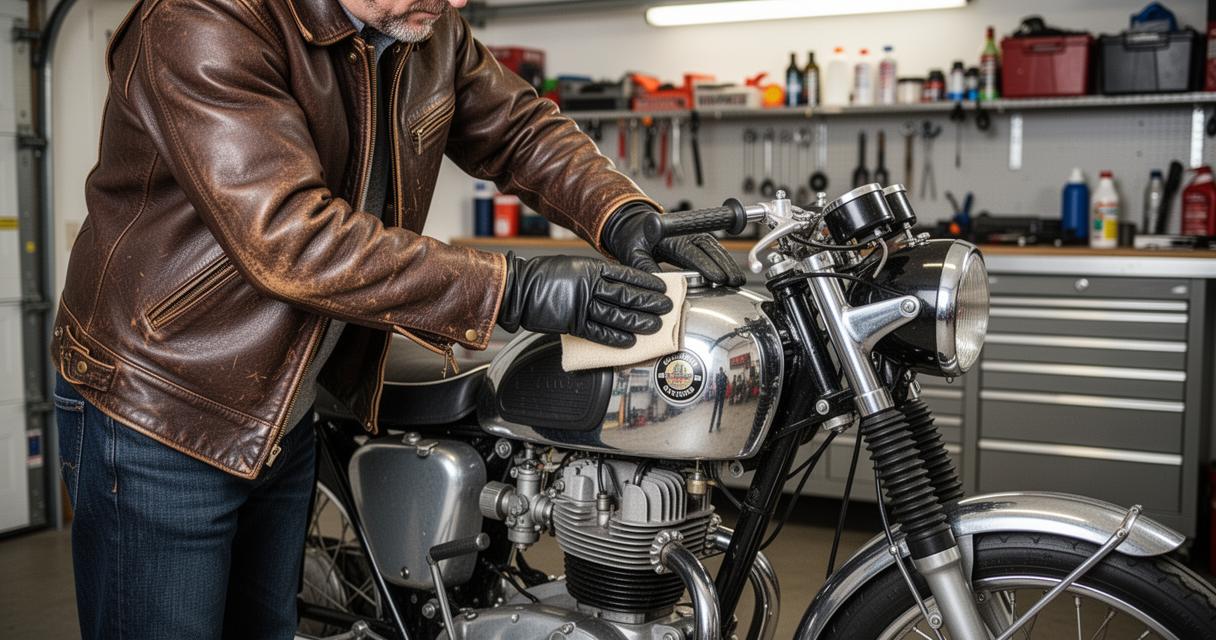
Le profil du conducteur joue un rôle déterminant dans les conditions d’accès à une assurance moto de collection. La plupart des assureurs exigent que le conducteur soit âgé de plus de 21 ans et titulaire du permis A depuis au moins 3 ans, certains acteurs du marché acceptant des conducteurs à partir de 19 ans ou détenteurs d’un permis depuis au moins un an. L’usage du véhicule de collection est aussi strictement encadré : ces motos sont généralement réservées à un usage loisir, promenade ou circuit, à l’exclusion des trajets domicile-travail quotidiens. Cette limitation d’utilisation se traduit concrètement par un kilométrage annuel réduit, souvent inférieur à 5 000 ou 8 000 km, ce qui contribue à maintenir des primes d’assurance plus faibles que pour une moto de tous les jours. Les assureurs perçoivent les propriétaires de motos anciennes comme des conducteurs plus prudents et expérimentés, ce qui influence positivement la tarification.
Les garanties indispensables pour protéger une moto de valeur
La prise en charge des dommages et du vol en fonction de la cotation
La garantie responsabilité civile est la seule couverture légalement obligatoire pour tout deux-roues circulant sur la voie publique, y compris les motos de collection. Elle couvre les dommages causés à des tiers en cas d’accident. Mais pour une machine dont la valeur peut être considérable, s’arrêter à cette couverture minimale serait une erreur. Une assurance tous risques permet d’être indemnisé même en cas d’accident responsable, là où une simple garantie responsabilité civile laisserait le propriétaire assumer seul les réparations de sa propre moto. Des garanties complémentaires comme le vol, l’incendie ou les catastrophes naturelles complètent utilement le dispositif. L’indemnisation en cas de sinistre se fait généralement sur la base de la valeur réelle du véhicule, que certains assureurs déterminent à partir de la cote officielle de la moto de collection. Pour les passionnés qui possèdent plusieurs machines, certains assureurs proposent des tarifs dégressifs selon le nombre de motos assurées.
La protection corporelle du pilote et le certificat d’immatriculation
Au-delà de la protection du véhicule, la couverture du conducteur lui-même ne doit pas être négligée. Une garantie de protection corporelle du pilote prend en charge les dommages physiques subis par le conducteur lors d’un accident, y compris en cas de responsabilité propre. Cette option est d’autant plus précieuse que les motos anciennes ne disposent pas toujours des systèmes de sécurité actifs ou passifs des machines modernes. Il convient également de vérifier que le contrat d’assurance prend bien en compte le statut du véhicule tel qu’il figure sur le certificat d’immatriculation, afin d’éviter toute difficulté lors d’une déclaration de sinistre. Un contrat bien rédigé mentionnera explicitement les usages autorisés, les exclusions éventuelles et les conditions d’indemnisation, pour que le propriétaire sache exactement à quoi s’attendre le jour où il en aura besoin.
Demander un devis et sélectionner l’assistance adaptée
L’évaluation des prestations de dépannage pour véhicules rares
Lorsqu’une moto vintage tombe en panne sur le bord de la route, la situation peut rapidement devenir complexe. Les pièces détachées sont souvent rares, les mécaniciens capables d’intervenir sur des moteurs anciens ne sont pas légion, et le véhicule ne peut pas être remorqué comme une moto ordinaire sans risque de détérioration. C’est pourquoi une option d’assistance 24h sur 24 et 7j/7 est fortement recommandée dans le cadre d’une assurance moto de collection. Cette prestation doit idéalement couvrir le dépannage sur place, le remorquage vers un atelier spécialisé et, si nécessaire, le rapatriement de la moto et de son propriétaire. Avant de souscrire, il est judicieux de vérifier les kilomètres couverts par l’assistance et les conditions d’intervention à l’étranger, surtout pour les passionnés qui participent à des rassemblements ou des rallyes.
La comparaison des offres d’assurances pour optimiser votre couverture
Face à la diversité des offres disponibles sur le marché, comparer les contrats d’assurance avant de s’engager est une étape incontournable. Plusieurs éléments doivent être mis en balance :
- Le niveau de garanties proposé et les options disponibles comme le vol, l’incendie ou la protection du conducteur.
- Les conditions d’accès liées à l’âge du conducteur et à l’ancienneté du permis.
- Les limitations d’usage et le kilométrage annuel autorisé.
- Les modalités d’indemnisation en cas de dommages ou de perte totale.
- La qualité et la disponibilité du service d’assistance.
Obtenir un devis en ligne auprès de plusieurs assureurs spécialisés dans les deux-roues anciens permet de comparer rapidement les tarifs et les niveaux de couverture. Recourir à un comparateur d’assurances facilite cette démarche en centralisant les offres disponibles. Il ne faut pas se focaliser uniquement sur le montant de la prime : une formule légèrement plus coûteuse mais offrant une meilleure indemnisation à la valeur agréée ou des conditions d’assistance plus étendues représente souvent le meilleur choix pour protéger un véhicule de collection dont la valeur n’est pas appelée à diminuer avec le temps.